Les 7 avantages du Prêt à Taux Zéro (PTZ)
Le Prêt à Taux Zéro (PTZ) aide les ménages éligibles à financer une partie de leur résidence principale sans payer d'intérêts sur cette somme. Depuis avril 2025, il concerne aussi les maisons neuves partout en France. Son montant, son remboursement et ses conditions dépendent du projet et des ressources. Le Plan Immobilier fait le point sur les sept avantages du PTZ.
Le PTZ finance une partie de votre premier achat immobilier
Le PTZ est une aide à l'achat destinée principalement aux ménages qui n'ont pas été propriétaires de leur résidence principale au cours des deux années précédant leur demande. Des exceptions existent, notamment en cas de handicap ou de catastrophe.
Il accompagne l'achat ou la construction d'une résidence principale, qui doit normalement être occupée dans l'année suivant l'acquisition ou l'achèvement des travaux.
Le PTZ tient compte de vos revenus et de votre foyer
Le PTZ s'adresse aux ménages modestes et intermédiaires. Il dépend des ressources des occupants, de leur nombre et de la zone du logement : A, A bis, B1, B2 ou C. Le zonage influence toujours les plafonds, même dans le neuf.
Pour un achat classique, la banque retient le plus élevé entre les revenus fiscaux de référence des occupants (N-2) et le coût de l'opération divisé par neuf.
Pour une offre en 2026, les revenus de référence sont ceux de 2024. Le coût pris en compte est plafonné : au-delà, un prix plus élevé n'augmente pas le PTZ.
Le PTZ est sans intérêts ni frais de dossier
Avec un PTZ, vous remboursez le capital emprunté sans payer d'intérêts. Aucun frais de dossier ni frais d'expertise ne peut être facturé au titre de ce prêt.
Attention toutefois à ne pas confondre prêt sans intérêts et achat sans frais : l'assurance emprunteur éventuellement demandée, les garanties du financement et les frais d'acquisition peuvent rester à votre charge, comme les intérêts et frais du prêt complémentaire. Intégrez-les dès le départ dans votre enveloppe globale.
Le PTZ est ouvert aux appartements et maisons neufs partout en France
Depuis le 1er avril 2025, le PTZ dans le neuf peut financer un appartement en immeuble collectif ou une maison individuelle, quelle que soit la zone de la commune. Cette extension est prévue jusqu'au 31 décembre 2027.
Pour une acquisition classique, la quotité varie selon le logement et la tranche de ressources : de 20 à 50 % du coût retenu pour un appartement neuf en immeuble collectif, contre 10 à 30 % pour une maison individuelle neuve.
Des règles particulières s'appliquent notamment aux opérations en Bail Réel Solidaire (BRS) ou en location-accession. Le coût pris en compte reste plafonné selon la zone et le nombre d'occupants. À ressources égales, le type de logement peut ainsi redessiner votre plan de financement.
Le PTZ peut aussi concerner certains logements anciens, sous conditions distinctes. En BRS, l'acquéreur achète des droits réels sur le logement tandis que le terrain reste détenu par un Organisme de Foncier Solidaire (OFS), auquel il verse une redevance.
Le PTZ peut également accompagner une opération de location-accession, sous conditions.
Le PTZ peut réduire le coût total de votre financement
Financer une partie de l'opération à taux zéro diminue la somme à emprunter avec intérêts auprès de la banque.
L'économie dépend du taux et de la durée des autres prêts. Le PTZ ne garantit donc pas une baisse immédiate de toutes les mensualités.
Un exemple de calcul pour un appartement neuf
Pour transposer ce calcul à votre propre opération, utilisez notre simulateur de Prêt à Taux Zéro.
Comparez ensuite les offres, assurance et frais compris.
Le PTZ permet un différé de remboursement selon les revenus
Selon votre tranche de ressources, le remboursement du PTZ peut débuter après une période pendant laquelle aucune mensualité de capital n'est due au titre de ce prêt.
Ce différé peut faciliter les premières années de remboursement du crédit principal.
| Tranche de ressources | Différé du PTZ | Remboursement ensuite |
|---|---|---|
| 1 | 10 ans | 15 ans |
| 2 | 8 ans | 12 ans |
| 3 | 2 ans | 13 ans |
| 4 | Aucun | 10 ans |
La durée totale du PTZ est plafonnée à 25 ans et dépend de la tranche de ressources. Un différé reporte le remboursement : il n'efface pas la dette.
Projetez-vous au-delà de cette période : à l'issue du différé, les mensualités du PTZ devront s'intégrer à votre budget.
7. Le PTZ peut être cumulé avec d'autres prêts immobiliers
Le PTZ est un financement complémentaire. Il doit être associé à au moins un autre prêt, par exemple un crédit immobilier classique, un Prêt d'Accession Sociale (PAS), un prêt conventionné ou un prêt d'épargne logement.
Un prêt Action Logement peut également s'y ajouter sous conditions.
La location-accession financée par un Prêt Social Location-Accession (PSLA) et le BRS constituent des modalités particulières d'accession, dans lesquelles le PTZ peut intervenir sous conditions.
L'éco-Prêt à Taux Zéro relève quant à lui du financement de travaux de rénovation énergétique, et non de l'achat d'un logement neuf en lui-même.
Seuls les établissements financiers conventionnés avec l'État peuvent accorder un PTZ, après examen de votre solvabilité.
Pour un premier achat dans le neuf, vérifiez d'abord vos droits, puis comparez les offres de financement : le PTZ peut alléger les intérêts, sans remplacer l'étude de votre budget global.

Pour aller plus loin :
L'actualité de l'immobilier neuf
- Guide d’achat dans le neuf
- Les aides à l'achat
- Etre propriétaire
- L'investissement locatif
- Défiscaliser
- Les dispositifs fiscaux
- Résidence de tourisme : opportunités, risques et fiscalité
- Les types d’investissements
- Résidence senior : rentabilité, gestion et points de vigilance
- Résidence étudiante : avantages, risques et rentabilité
- LMNP : plafonds et régime fiscal
- Les résidences services
- Acheteurs étrangers
- Les avantages de la construction
- Lire un plan d'appartement : symboles, astuces et erreurs à éviter
- Les étapes de la construction d’une maison
- L’éco-construction
- Les aides financières dans la construction
- La réglementation
- Les assurances construction
- Les prêts immobiliers
- Les différents prêts
- Le prêt In Fine
- Les prêts conventionnés
- Le dossier de prêt
- Le prêt lissé
- L'apport personnel
- Le taux d’emprunt
- Calculer le montant
- La durée d'un prêt
- La garantie
- A qui s’adresser ?
- Le rachat de prêt
- Le remboursement anticipé
- Le prêt progressif
- Pourquoi passer par un courtier ?
- Renégocier un prêt
- Le prêt relais
- Les assurances
- L'assurance est-elle obligatoire ?
- L’assurance décès
- L'assurance perte d’emploi
- L’assurance invalidité
- La surprime d’assurance
- Les aides financières
- La TVA réduite
- Les aides des collectivités locales
- Le Prêt à Taux Zéro
- Le Plan Épargne Logement
- Le Prêt Action Logement
- Le Bail Réel Solidaire (BRS)
- Le logement à prix maîtrisé
- Les aides pour un premier achat
- Les aides à la rénovation
- L'Aide au Logement
- Le Prêt Social de Location-Accession
- Les normes énergétiques
- Les normes phoniques
- Les normes d’accessibilité
- Les normes thermiques
- Les normes parasismiques
- Le risque d’inondation
- Les labels de la construction
- L’éco rénovation
- La smart city
La Baule-Escoublac (44500)
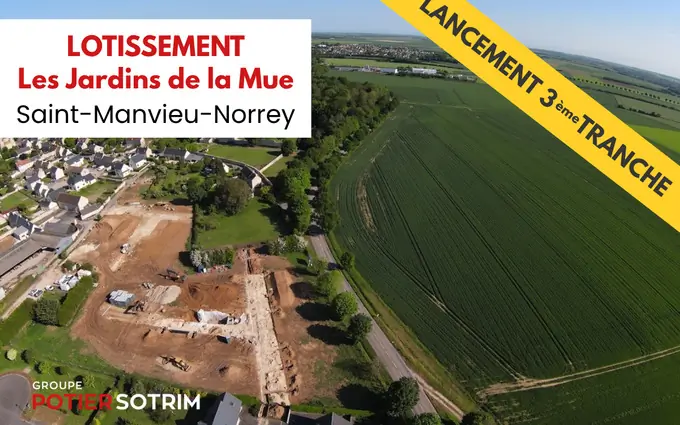
Saint-Manvieu-Norrey (14740)
Talmont-Saint-Hilaire (85440)