Comment monter un dossier de financement immobilier ?
Acheter un appartement ou une maison s’accompagne généralement d’une demande de crédit immobilier auprès d’une banque, formalisée par la remise d’un dossier de financement. Le Plan Immobilier fait le point sur les pièces à fournir et sur la manière de mettre en valeur votre dossier de financement.
Quels sont les documents à fournir pour un prêt immobilier ?
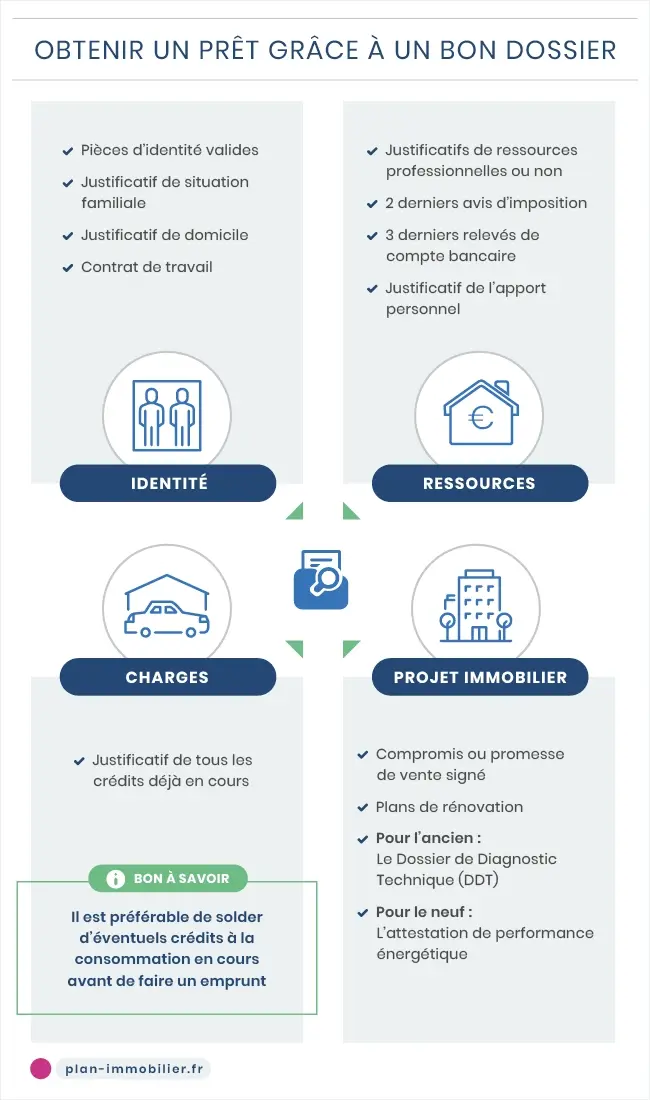
Constituer un dossier de prêt immobilier nécessite de rassembler un éventail de justificatifs. Les pièces demandées peuvent varier selon la banque, votre situation professionnelle et votre projet.
La loi impose surtout au prêteur d’évaluer rigoureusement votre solvabilité à partir d’informations suffisantes et vérifiables. Ces documents, généralement demandés pour les crédits immobiliers, permettent aux banques de statuer sur la situation du demandeur.
Ils justifient notamment de :
- l’identité du ou des demandeurs,
- les revenus et l’apport personnel,
- les éventuelles charges,
- le projet d’achat immobilier.
Nombre de personnes
Les pièces justificatives d’identité demandées
La première condition pour obtenir un prêt est de justifier son identité en intégrant au dossier d’emprunt :
- une pièce d’identité en cours de validité,
- un justificatif de situation familiale en cas d’emprunt en couple,
- un justificatif de domicile daté de moins de 3 mois.
Lors de la demande auprès d’un établissement bancaire, la banque peut demander des justificatifs lisibles et à jour, ainsi que des documents complémentaires pour vérifier les informations communiquées. Un dossier de prêt immobilier composé des copies des pièces justificatives est ensuite généralement laissé au banquier.
À lire aussi : Acheteurs étrangers dans l’immobilier : quels avantages ?
Les justificatifs de ressources et d’un éventuel apport personnel
Deuxième condition pour espérer voir son crédit accordé : percevoir des revenus réguliers et pouvoir les justifier. Quel que soit le statut professionnel des demandeurs, il faut généralement intégrer dans le dossier :
- les 2 derniers avis d’imposition,
- un contrat de travail, le cas échéant,
- les 3 derniers relevés de compte bancaire,
- les sources de revenus non professionnels,
- un justificatif de l’apport personnel (s’il y en a un).
La nature des autres justificatifs à fournir dépend de la situation professionnelle et peut varier selon la banque. Pour un salarié, ce sont généralement ses trois derniers bulletins de salaire qui sont demandés.
Pour un indépendant, un dirigeant ou un professionnel libéral, la banque peut demander plusieurs exercices comptables, déclarations fiscales (par exemple n°2035 ou 2031 selon le régime) ou documents relatifs à l’activité.
Cas particulier : un propriétaire bailleur devra justifier ses revenus locatifs via des documents adaptés à son régime fiscal, par exemple le formulaire n°2044 pour des revenus fonciers.
Les documents relatifs aux éventuels crédits en cours
Il arrive parfois qu’un projet d’achat se présente et qu’une demande de prêt soit obligatoire alors que d’autres crédits sont déjà en cours. Dans ce cas, il est impératif d’inclure dans le dossier de financement immobilier les documents relatifs à ces crédits, accompagnés de leurs tableaux d’amortissement.
Les mensualités des crédits déjà en cours sont prises en compte dans le calcul du taux d’effort. Rembourser un petit crédit avant une demande immobilière peut donc améliorer la capacité d’emprunt, à condition de ne pas déséquilibrer son épargne ou son apport.
Nombre de prêts en cours
Les pièces du projet immobilier
Un dossier de demande de prêt doit également comporter les documents relatifs au projet immobilier. La plupart du temps, il est demandé de fournir :
- pour un achat dans l’ancien, le compromis de vente signé ou la promesse unilatérale, ainsi que le dossier de diagnostics techniques (DDT) et, s’il y a lieu, les plans de rénovation,
- pour un achat en VEFA, le contrat de réservation et les documents relatifs au programme immobilier,
- pour une construction, les pièces relatives au terrain et au contrat de construction.
Lorsque l’achat est financé par un crédit, la promesse ou le compromis doit prévoir une condition suspensive d’obtention du prêt, avec :
- le montant recherché,
- sa durée,
- le taux envisagé,
- un délai minimal d’un mois pour l’obtention du crédit immobilier.
Les demandes adressées aux banques doivent respecter les caractéristiques prévues dans cette condition suspensive.
Pour les emprunteurs qui souhaitent bénéficier d’un crédit relais, il est demandé d’inclure un titre de propriété ainsi que le ou les contrats de prêt souscrits pour l’habitation actuelle.
Présenter tous ces papiers est indispensable pour pouvoir prétendre à un crédit pour un achat immobilier. Même en possession de ces documents, cela n’assure en aucun cas que sa demande sera acceptée.
Comment optimiser son dossier de prêt immobilier ?
Obtenir un prêt n’est pas garanti pour tout le monde. Le statut professionnel, le taux d’endettement, les découverts bancaires… Les banques sont regardantes et analysent avec précision chaque pièce fournie dans le dossier.
Leur objectif : définir le profil de l’emprunteur afin d’accepter le dossier ou le rejeter.
Quel taux d’endettement pour obtenir un crédit immobilier en 2026 ?
La banque doit en principe limiter le taux d’effort de l’emprunteur à 35 % de ses revenus, assurance comprise, et la durée du crédit ne doit généralement pas dépasser 25 ans, avec une tolérance de deux années supplémentaires pour certains projets où l’entrée dans le logement est différée.
Ces règles, fixées par le Haut Conseil de stabilité financière (HCSF), laissent toutefois aux banques une marge de flexibilité sur une partie de leurs dossiers.
La banque prend également en compte le reste à vivre, la stabilité des revenus, les autres crédits en cours et l’épargne disponible. Respecter ces seuils ne garantit pas l’obtention du prêt : la banque reste libre d’accepter ou de refuser le dossier.
Déterminer une capacité d’emprunt cohérente
Pouvoir obtenir un prêt nécessite de demander un crédit en adéquation avec sa situation. Il est vivement conseillé d’évaluer son budget avant de commencer à rechercher son futur logement.
Une fois le budget établi, se renseigner en amont auprès des banques sur les taux pratiqués est une bonne façon de se rendre compte de sa capacité d’emprunt.
En connaissant ce taux, il est plus simple de calculer son reste à vivre, soit la part des revenus restante au ménage pour assurer les dépenses courantes et se situer par rapport aux exigences des différentes banques.
À lire aussi : Élaborer un plan de financement immobilier en 6 étapes
Présenter un profil de candidat sérieux
Être un candidat sérieux aux yeux d’une banque passe d’abord par la présentation d’un dossier clair et complet. Le mot d’ordre ici est d’être transparent et de ne pas cacher certains points pouvant être rédhibitoires.
Une situation professionnelle stable et des revenus réguliers rassurent l’établissement prêteur. CDI, indépendant, profession libérale ou dirigeant : chaque profil est étudié selon la régularité et la pérennité de ses ressources, et non uniquement en fonction du statut.
Dans les mois qui précèdent la demande, mieux vaut éviter si possible les découverts répétés, des incidents de paiement et des dépenses difficiles à expliquer : une gestion régulière des comptes peut renforcer la lisibilité du dossier.
La banque consulte par ailleurs le FICP dans le cadre de l’évaluation de la solvabilité ; une inscription au FICP n’interdit pas juridiquement l’obtention d’un crédit, mais elle peut conduire l’établissement à refuser le dossier d’emprunt. Certaines banques restent sensibles à l’ancienneté de leur client.
Faut-il passer par une banque ou un courtier ?
Présenter dans la mesure du possible une épargne
Épargner avant de déposer un dossier de demande de prêt constitue souvent un plus aux yeux des banques. Cette somme mise de côté permet de les rassurer quant à la faculté des candidats à gérer leur argent.
Disposer d’un apport personnel est un atout solide : il peut notamment servir à financer une partie des frais liés à l’achat et à réduire le montant emprunté. Son niveau dépend du projet et des exigences de la banque : aucun pourcentage unique ne s’applique à tous les emprunteurs.
À lire aussi : Qu’est-ce qu’un apport personnel ?
L’assurance emprunteur, généralement exigée par la banque
L’assurance emprunteur n’est pas légalement obligatoire pour tout crédit, mais elle est souvent exigée par la banque pour un prêt immobilier.
Depuis la loi Lemoine, aucun questionnaire de santé ne peut être demandé dès lors que la part assurée par personne ne dépasse pas 200 000 € et que le crédit est intégralement remboursé avant les 60 ans de l’emprunteur.
Pour aller plus loin :
Les différents prêts immobiliers
Qu’est-ce que la garantie de prêt immobilier ?
L'actualité de l'immobilier neuf

- Guide d’achat dans le neuf
- Les aides à l'achat
- Etre propriétaire
- L'investissement locatif
- Défiscaliser
- Les dispositifs fiscaux
- Résidence de tourisme : opportunités, risques et fiscalité
- Les types d’investissements
- Résidence senior : rentabilité, gestion et points de vigilance
- Résidence étudiante : avantages, risques et rentabilité
- LMNP : plafonds et régime fiscal
- Les résidences services
- Acheteurs étrangers
- Les avantages de la construction
- Lire un plan d'appartement : symboles, astuces et erreurs à éviter
- Les étapes de la construction d’une maison
- L’éco-construction
- Les aides financières dans la construction
- La réglementation
- Les assurances construction
- Les prêts immobiliers
- Les différents prêts
- Le prêt In Fine
- Les prêts conventionnés
- Le dossier de prêt
- Le prêt lissé
- L'apport personnel
- Le taux d’emprunt
- Calculer le montant
- La durée d'un prêt
- La garantie
- A qui s’adresser ?
- Le rachat de prêt
- Le remboursement anticipé
- Le prêt progressif
- Pourquoi passer par un courtier ?
- Renégocier un prêt
- Le prêt relais
- Les assurances
- L'assurance est-elle obligatoire ?
- L’assurance décès
- L'assurance perte d’emploi
- L’assurance invalidité
- La surprime d’assurance
- Les aides financières
- La TVA réduite
- Les aides des collectivités locales
- Le Prêt à Taux Zéro
- Le Plan Épargne Logement
- Le Prêt Action Logement
- Le Bail Réel Solidaire (BRS)
- Le logement à prix maîtrisé
- Les aides pour un premier achat
- Les aides à la rénovation
- L'Aide au Logement
- Le Prêt Social de Location-Accession
- Les normes énergétiques
- Les normes phoniques
- Les normes d’accessibilité
- Les normes thermiques
- Les normes parasismiques
- Le risque d’inondation
- Les labels de la construction
- L’éco rénovation
- La smart city
Pacé (35740)
Toussus-le-Noble (78117)

Targon (33760)
Les Sables-d'Olonne (85100)

Saint-Denis-en-Bugey (01500)

Dammarie-les-Lys (77190)

Saint Denis (97400)

Castelnau-le-Lez (34170)