VEFA : l’échéancier de paiement
La vente en l’état futur d’Achèvement (VEFA) ou l’achat sur plan permet d’acheter un logement neuf avant son achèvement, avec un paiement échelonné selon l’avancée du chantier : du dépôt de garantie, en passant par les appels de fonds plafonnés par la loi, au solde versé à la livraison. Le Plan Immobilier fait le point sur l’échéancier de paiement en VEFA.
VEFA : un financement réglementé
VEFA est l’acronyme de Vente en l’Etat de Futur Achèvement. Comme le détaille notre guide achat, dans le cadre d'une vente sur plan, l'acquéreur achète un logement qui n'existe pas encore ou qui n'est pas encore achevé et habitable. C'est pour cette raison que la loi encadre strictement la VEFA et impose des règles quant au paiement du bien.
Le vendeur, qui demeure le maître d’ouvrage de la construction jusqu’à la livraison du bien, doit se doter d’une Garantie Financière d’Achèvement (GFA). En cas de défaillance du promoteur immobilier (faillite, etc.), la construction sera assurée par l’assureur-garant.
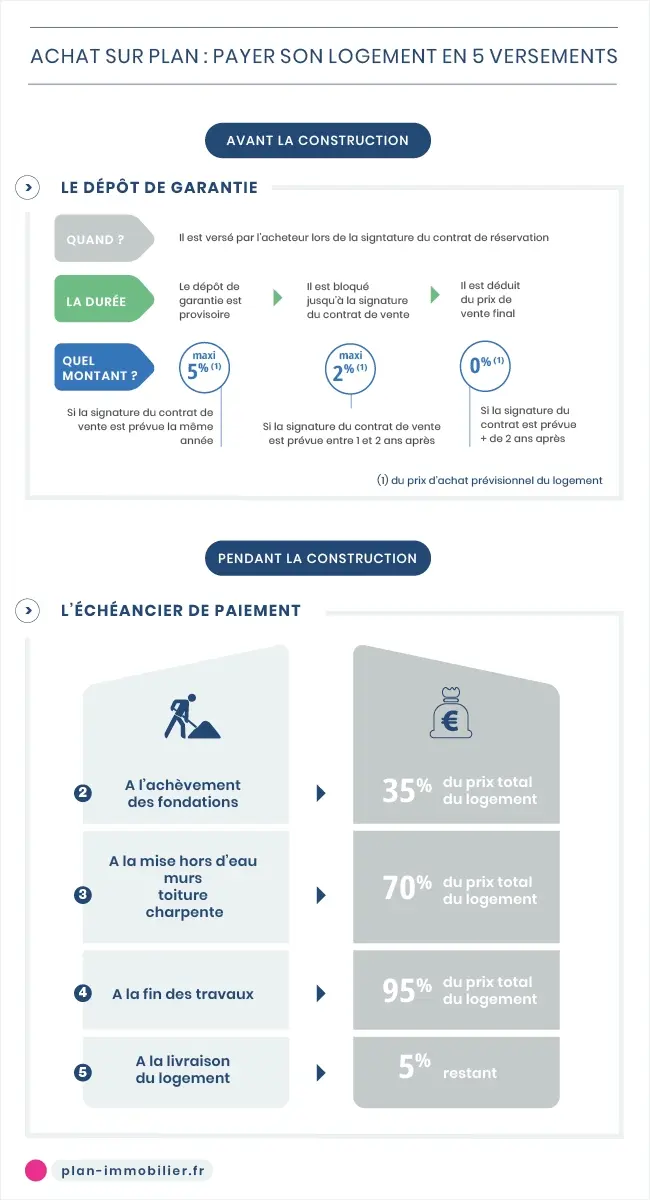
Infographie : échéancier de paiement d'un logement neuf
Premier versement : le dépôt de garantie
À la signature du contrat de réservation, un dépôt de garantie peut être demandé par le promoteur. Il s'agit d'un acompte versé pour réserver le bien immobilier convoité. L’acquéreur est ainsi assuré, en tant qu’investisseur, que le logement ne sera pas cédé à une tierce personne.
Le montant du dépôt de garantie, négociable à la baisse, est fixé en fonction du prix prévisionnel d’achat et des délais de livraison.
Le promoteur doit respecter les règles suivantes :
- Le montant est plafonné à 5 % du prix d’achat prévisionnel si la signature du contrat définitif de vente est prévue la même année ;
- Le montant est plafonné à 2 % du prix prévisionnel si la signature de l’acte de vente est planifiée entre 1 et 2 ans après celle du contrat de réservation ;
- Pour tout délai supérieur à 2 ans, aucun dépôt de garantie ne peut être exigé.
Le dépôt de garantie est versé sur un compte bloqué au nom de l’acquéreur, auprès d’une banque ou d’un notaire. Lors de la signature du contrat de vente définitif, le montant de ce dépôt sera déduit du prix de vente et l'échéancier de paiement en tiendra compte.
Qu'est-ce que le délai de rétractation ?
VEFA : détail de l’échéancier de paiement
L’échéancier des paiements dans le cadre d’un achat en VEFA est strictement encadré par la loi, en fonction de l’avancement des travaux. Voici le calendrier des appels de fonds présenté lors de la signature de l’acte de vente chez le notaire :
- 35 % du montant total lors de l’achèvement des fondations ;
- 70 % du montant total lors de la mise hors d’eau, c’est-à-dire quand les murs, la toiture et la charpente sont construits ;
- 95 % du montant total à la fin du chantier ;
- Les 5 % restants lors de la livraison du logement.
À noter que ces pourcentages constituent des plafonds. Ils sont généralement appliqués par les promoteurs immobiliers. Cependant, certains peuvent tout à fait demander des versements intermédiaires, sous réserve de respecter ces montants maximaux.
Retards de paiement des appels de fonds
Échelonnement du paiement en VEFA et crédit immobilier
Si l'acquéreur a souscrit un prêt immobilier pour financer un achat sur plan, la banque débloque les sommes au fur et à mesure des appels de fonds. Le plus souvent, dans le cadre d’une VEFA, l’acquéreur ne commencera à payer ses mensualités de prêt qu’une fois le bien livré. Avant la livraison, il ne paie que les intérêts intercalaires correspondant aux frais engendrés à chaque déblocage des fonds.
Quelques précautions à prendre au moment de la livraison du logement neuf
Le jour de la livraison du logement acheté en VEFA, la loi prévoit un dernier versement de 5 % pour conclure la vente. Toutefois, cette somme peut être consignée si l’investisseur émet des réserves.
Lors de ce dernier contrôle, chaque recoin du nouveau logement devra être vérifié. Garage, grenier, pièces de vie... : rien ne doit être oublié. Le bon fonctionnement des éléments d’équipement, l’inspection des murs pour s’assurer qu’ils sont exempts de fissures, les prises électriques, les menuiseries... Tout doit être passé au crible. Cette étape de contrôle devra être effectuée avant de signer la réception des travaux.
Si l’investisseur constate des dommages ou des non-conformités, il doit consigner ses observations au procès-verbal de livraison. Les 5 % restants seront versés une fois que tous les vices de construction et autres désordres auront été réparés par le promoteur.
À lire aussi : Tout savoir sur la livraison d’un logement neuf
L'actualité de l'immobilier neuf
- Guide d’achat dans le neuf
- Les avantages du neuf
- La VEFA
- Acheter neuf ou ancien ?
- Acheter en couple
- Appartement ou maison ?
- Acheter seul ou à plusieurs
- Comprendre les prix de l’immobilier
- Les différents types de biens immobiliers
- Primo-accédants : acheter en 8 étapes
- Chercher un bien immobilier
- 4 étapes pour habiter dans le neuf
- Négocier le prix
- Comment lire un plan d’architecte ?
- Quel budget ?
- Faire une offre d’achat
- Acheter sur plan
- Qu’est-ce que le DPE ?
- L'achat immobilier ancien en 6 étapes
- Le dépôt de garantie VEFA
- Les Travaux Modificatifs Acquéreur
- Plateformes de mise en relation d'artisans
- Comparaison parcours d'achat : neuf vs ancien
- L’échéancier de paiement
- Le rôle du notaire
- Quel est le rôle du promoteur immobilier ?
- Quelles questions poser à un promoteur ?
- Annuler une promesse de vente
- Le financement en question
- Les critères à étudier avant d'acheter
- Acheter sa résidence principale en 2020
- Frais d’acquisition ou frais de notaire
- La livraison
- Etre propriétaire
- Acheter ou louer ?
- Assurer son logement neuf
- La taxe d’habitation dans un logement neuf
- L'association syndicale de propriétaires
- Organiser le déménagement
- La taxe sur les ordures ménagères
- La taxe foncière
- Usufruit, nue-propriété, pleine propriété … quelles différences ?
- Qu'est-ce que la copropriété ?
- Comment revendre un logement neuf ?
- Les droits de succession
- L'investissement locatif
- Défiscaliser
- Les dispositifs fiscaux
- Résidence de tourisme : opportunités, risques et fiscalité
- Les types d’investissements
- Résidence senior : rentabilité, gestion et points de vigilance
- Résidence étudiante : avantages, risques et rentabilité
- LMNP : plafonds et régime fiscal
- Les résidences services
- Acheteurs étrangers
- Les avantages de la construction
- Lire un plan d'appartement : symboles, astuces et erreurs à éviter
- Les étapes de la construction d’une maison
- L’éco-construction
- Les aides financières dans la construction
- La réglementation
- Les assurances construction
- Le plan de financement immobilier
- Intérêts intercalaires : comprendre, calculer et anticiper
- Les prêts immobiliers
- Taux d’effort : calcul, limites bancaires et optimisation
- Les assurances
- Les aides financières
- Simulateurs immobiliers
- Les normes énergétiques
- Les normes phoniques
- Les normes d’accessibilité
- Les normes thermiques
- Les normes parasismiques
- Le risque d’inondation
- Les labels de la construction
- L’éco rénovation
- La smart city

Castelnau-le-Lez (34170)
Lancieux (22770)

Sartrouville (78500)
Montbonnot-Saint-Martin (38330)

Chantepie (35135)

Ponts-de-Cé (49130)